- 土地の評価額は「路線価×画地調整率×地積」で決まります。減額できるかどうかは、どの画地調整率を当てられるかで決まります。調整率は財産評価基本通達と、毎年公表される調整率表に定められています。思いつきで割り引ける仕組みではありません(国税庁「財産評価基本通達」、最終改正 令和8年=2026年5月25日付 課評2-39)。
- 減額の幅は、減らせる場合でもおおむね決まっています。不整形地補正率は普通住宅地区で下限0.60(40%減)、がけ地補正率は下限0.53(47%減)、土砂災害特別警戒区域補正率は下限0.70(30%減)、地積規模の大きな宅地の規模格差補正率は三大都市圏の住宅地でおおむね0.80〜0.71(20〜29%減)です(国税庁「土地及び土地の上に存する権利の評価についての調整率表」)。
- 「広大地の評価で最大65%減」は、現在は使えません。広大地の評価は平成29年=2017年9月の通達改正で廃止され、平成30年=2018年1月1日以後に取得した宅地は地積規模の大きな宅地の評価によります。更正の請求の期限は法定申告期限から5年以内なので(国税通則法第23条第1項)、2026年9月時点で広大地の評価を理由に請求できる申告は残っていません。
- 私道は見落とされやすい項目です。専ら特定の人が通る私道は、私道でないものとして評価した価額の30%で評価します。不特定多数の人が通る私道は評価しません(評価通達24、国税庁 質疑応答事例)。
- 条件に当てはまるからといって、必ず減額できるわけではありません。国税庁は、路線価・固定資産税評価額・評価倍率がその状況を考慮して付されている場合には考慮しない、と明記しています(国税庁 No.4617)。線路沿い、墓地の隣といった条件が、すでに路線価に織り込まれていることがあります。
- 土地の評価を見直すとは|評価額は3つの掛け算で決まる
- 減額の幅を見込む前に確かめる5つの前提
- 見直せる9つのケースの全体像
- 形・広さ・接道で下がる|不整形地/地積規模の大きな宅地/無道路地
- 高低差・災害・法令の制限で下がる|がけ地/土砂災害特別警戒区域/セットバックと都市計画道路予定地
- 他人の利用と周辺環境で下がる|私道/高圧線下/利用価値の著しい低下
- 土地の評価ではない2つ|庭内神しの敷地と実測の地積
- 下げられない場合もある|路線価に織り込み済みのとき
- 見直しの手続きと期限|更正の請求と還付加算金
- 「5件に1件が税務調査」を公表データで確かめる
- 相続した土地の評価のよくある質問
- まとめ|押さえておきたい7点
- 出典一覧
1. 土地の評価を見直すとは|評価額は3つの掛け算で決まる
相続税の土地の評価とは、相続や遺贈で取得した土地について、相続税の課税価格に入れる金額を財産評価基本通達の定めにしたがって計算することをいいます。市場での売買価格をそのまま使うのではなく、国税庁が道路ごとに定めた路線価を出発点にして計算します。
国税庁は、路線価地域にある宅地の評価額について「評価対象地が接する路線の路線価に、必要な画地調整率(評価対象地の形状等(奥行距離、不整形の度合い、角地など)に基づき、価額を補正する率)及び地積を乗じて評価額を算出します」と説明しています。式にすると次のようになります。
評価額 = 路線価 × 画地調整率(奥行価格補正率・不整形地補正率など) × 地積(㎡)
令和8年分(2026年分)の路線価等は2026年7月1日に公開されました。路線価は1月1日を評価時点とし、地価公示価格等をもとにした価格の80%程度を目途に定められています。
ここで見落とされやすいのが、真ん中の画地調整率です。路線価と地積は誰が計算しても同じ値になりますが、画地調整率は土地の実際の形や周りの状況を調べて当てはめるものです。現地と図面を確かめずに、路線価に地積を掛けただけで申告してしまうと、当てられたはずの補正率が落ちたまま税額が確定します。これが、土地で見直しの余地が生まれる理由です。
調整率そのものは通達と調整率表で決まっていて、計算する人が自由に決められる数字ではありません。同じ土地の評価額に差が出るとすれば、それは調べたかどうかの差であって、さじ加減の差ではありません。
2. 減額の幅を見込む前に確かめる5つの前提
相続した土地の評価では、条件に当てはまりそうに見えても、通達の定めまで確かめると見込みが変わることがあります。見落とされやすい5点を先に挙げます。
| 確かめる点 | 通達・国税庁の定め |
|---|---|
| 「最大65%減額」が使えるか | 広大地の評価は平成29年=2017年9月の通達改正で廃止されました。平成30年=2018年1月1日以後に取得する宅地は、地積規模の大きな宅地の評価によります(評価通達20-2) |
| 地積だけで対象が決まるか | 三大都市圏は500㎡以上、それ以外の地域は1,000㎡以上が要件です。市街化調整区域、用途地域が工業専用地域の地域、指定容積率400%(東京都の特別区は300%)以上の地域、大規模工場用地は除かれます(国税庁 No.4609) |
| 無道路地は一律に40%減か | 控除できるのは、接道義務を満たす最小限度の通路に相当する部分の価額です。40%はその上限にあたります(評価通達20-3) |
| 高圧線下は一律に50%減か | 家屋の建築が全くできない場合は100分の50、またはその承役地に適用される借地権割合のいずれか高い割合によります(評価通達27-5) |
| 条件に当てはまれば下がるか | 路線価、固定資産税評価額または評価倍率が、その状況を考慮して付されている場合はしんしゃくしません(国税庁 No.4617) |
このうち見込みの違いがもっとも大きいのは、廃止された広大地の評価と、現行の地積規模の大きな宅地の評価です。同じ土地でも、見込める減額の幅が3倍近く違います。次の図で比べます。
出典:国税庁「財産評価基本通達」20-2、国税庁「No.4609 地積規模の大きな宅地の評価」(令和8年=2026年4月1日現在法令等。2026年9月22日確認)から当社が計算。
3. 見直せる9つのケースの全体像
相続した土地の評価で見直しの余地が生まれやすいのは、次の9つのケースです。減額の幅は、いずれも通達と調整率表で決まっています。
| # | ケース | 根拠 | 減額の幅の目安 |
|---|---|---|---|
| 1 | 不整形地(三角地・L字・台形など) | 評価通達20 | 普通住宅地区で補正率0.98〜0.60(2〜40%減) |
| 2 | 地積規模の大きな宅地 | 評価通達20-2 | 三大都市圏の住宅地でおおむね0.80〜0.71(20〜29%減) |
| 3 | 無道路地(接道義務を満たさない宅地を含む) | 評価通達20-3 | 通路に相当する部分の価額を、その価額の40%の範囲内で控除 |
| 4 | がけ地等を有する宅地 | 評価通達20-5 | 補正率0.96〜0.53(4〜47%減) |
| 5 | 土砂災害特別警戒区域内にある宅地 | 評価通達20-6 | 補正率0.90/0.80/0.70(10〜30%減) |
| 6 | セットバックを必要とする宅地/都市計画道路予定地の区域内にある宅地 | 評価通達24-6/24-7 | セットバックは提供部分の割合×0.7を控除。都市計画道路予定地は普通住宅地区・容積率200%未満で0.99〜0.97 |
| 7 | 私道の用に供されている宅地 | 評価通達24 | 30%で評価(70%減)。不特定多数が通るときは評価しない |
| 8 | 高圧線下の土地(区分地上権に準ずる地役権) | 評価通達27-5 | 建築が全くできない場合は50%または借地権割合のいずれか高い割合、構造・用途の制限を受ける場合は30% |
| 9 | 利用価値が著しく低下している宅地 | 国税庁 No.4617 | 該当部分に対応する価額の10%を控除 |
各補正率は重ねて使えるものと使えないものがあります。たとえば不整形地補正率と間口狭小補正率を併用するときの下限は0.60です。実際の計算は「土地及び土地の上に存する権利の評価明細書」の様式にしたがって進めます。
4. 形・広さ・接道で下がる|不整形地/地積規模の大きな宅地/無道路地
まず、土地そのものの形と広さ、道路との関係で決まる3つです。図面と公図があれば、ある程度は自分でも当たりをつけられます。
ケース1 不整形地|補正率は3つの条件で決まる
不整形地とは、正方形や長方形ではない宅地のことで、三角地を含みます(評価通達20)。評価にあたっては、奥行価格補正などで計算した価額に「その不整形の程度、位置及び地積の大小に応じ」た不整形地補正率を掛けます。
補正率は、次の3つの条件の組み合わせで決まります。
- 地区区分:普通住宅地区、普通商業・併用住宅地区など、路線価図に示された区分
- 地積区分:普通住宅地区ならA=500㎡未満、B=500㎡以上750㎡未満、C=750㎡以上
- かげ地割合:その土地を囲む長方形(想定整形地)のうち、土地になっていない部分の割合
| かげ地割合 | 地積区分A(500㎡未満) | 地積区分B | 地積区分C |
|---|---|---|---|
| 10%以上 | 0.98 | 0.99 | 0.99 |
| 30%以上 | 0.90 | 0.93 | 0.96 |
| 50%以上 | 0.79 | 0.82 | 0.87 |
| 65%以上 | 0.60 | 0.65 | 0.70 |
普通住宅地区の不整形地補正率表からの抜粋です。かげ地割合が10%未満のときは補正しません。出典:国税庁「土地及び土地の上に存する権利の評価についての調整率表」(2026年9月22日確認)。
同じ不整形地でも、この表のどこに当てはまるかで、2%の減額にとどまることも、40%の減額になることもあります。かげ地割合が10%未満なら、形がいびつでも補正はありません。
ケース2 地積規模の大きな宅地|三大都市圏は500㎡から
地積規模の大きな宅地とは、三大都市圏では500㎡以上、それ以外の地域では1,000㎡以上の地積の宅地をいいます(評価通達20-2)。対象になるかどうかは地積だけでは決まらず、次の要件があります。
| 要件 | 内容 |
|---|---|
| 地積 | 三大都市圏は500㎡以上、それ以外の地域は1,000㎡以上 |
| 地区区分 | 路線価地域では、普通商業・併用住宅地区と普通住宅地区に所在するもの |
| 除かれる区域(1) | 市街化調整区域(一定の開発行為ができる区域を除く) |
| 除かれる区域(2) | 用途地域が工業専用地域に指定されている地域 |
| 除かれる区域(3) | 指定容積率が400%(東京都の特別区は300%)以上の地域 |
| 除かれる区域(4) | 評価通達22-2に定める大規模工場用地 |
三大都市圏とは、首都圏整備法の既成市街地・近郊整備地帯、近畿圏整備法の既成都市区域・近郊整備区域、中部圏開発整備法の都市整備区域をいいます。出典:国税庁「No.4609 地積規模の大きな宅地の評価」(令和8年=2026年4月1日現在法令等)。
東京23区で広い敷地をお持ちの場合、指定容積率300%以上の地域は対象から外れる点に注意してください。一都三県でも、駅前の商業地に近いところほど容積率が高く、外れる可能性が上がります。
要件を満たすと、各種の画地補正率に加えて規模格差補正率を掛けます。算式は「(地積×B+C)÷地積×0.8」で、BとCは地積の区分ごとに定められています(小数点以下第2位未満は切り捨て)。実際に計算すると、減額の幅は次のようになります。
出典:国税庁「財産評価基本通達」20-2の算式(最終改正 令和8年=2026年5月25日付 課評2-39)と「No.4609 地積規模の大きな宅地の評価」から当社が計算(2026年9月22日確認)。
「最大65%減額」は、廃止された広大地の評価の数値です。国税庁は「平成29年9月の財産評価基本通達の一部改正により、『地積規模の大きな宅地の評価』(評価通達20-2)が新設されました。これにより、平成30年1月1日以後に相続、遺贈又は贈与により取得する宅地で、一定の要件を満たすものは、『地積規模の大きな宅地の評価』の定めを適用して評価します」「なお、この改正に伴い、広大地の評価(改正前の評価通達24-4)は廃止されました」と案内しています。
広大地の評価を理由にした更正の請求は、2026年9月時点ではできません。広大地の評価が使えるのは課税時期が平成29年=2017年12月31日以前の場合です。その場合の相続税の法定申告期限は遅くとも平成30年=2018年10月末ごろで、更正の請求の期限(法定申告期限から5年以内)は令和5年=2023年10月末ごろに過ぎています。
ケース3 無道路地|控除できるのは通路に相当する部分
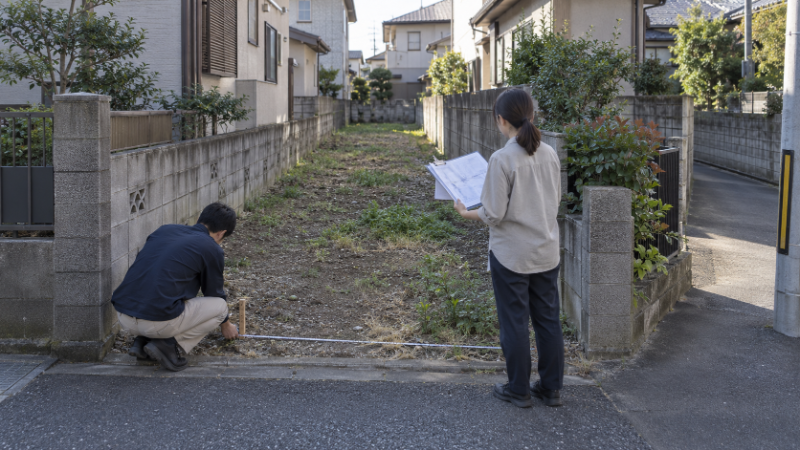
無道路地とは、道路に接しない宅地をいい、接道義務を満たしていない宅地を含みます(評価通達20-3の注1)。
通達は次のように定めています。
「最大で40%」という数字だけを見ると、無道路地ならどれも4割引きになるように読めてしまいます。実際に控除できるのは「接道義務を満たす最小限度の通路を開設するとしたら、その通路部分はいくらか」という金額で、40%はその上限にすぎません。間口2mの通路を20m分開設すれば足りる土地なら、控除額はその40㎡分の価額です。
5. 高低差・災害・法令の制限で下がる|がけ地/土砂災害特別警戒区域/セットバックと都市計画道路予定地
次に、土地そのものの高低差や、法令による制限で使えない部分がある場合です。
ケース4 がけ地等を有する宅地|方位で補正率が変わる
がけ地等を有する宅地とは、平たん部分とがけ地部分等が一体となっている宅地をいい、国税庁は「ヒナ段式に造成された住宅団地に見られるような、擁壁部分(人工擁壁と自然擁壁とを問いません。)を有する宅地」を例に挙げています。いわゆる傾斜地は、多くの場合これにあたります。
補正率は、がけ地の地積が総地積に占める割合と、がけ地の方位で決まります。同じ割合でも、北向きのがけ地がもっとも大きく減額されます。
| がけ地地積÷総地積 | 南 | 東 | 西 | 北 |
|---|---|---|---|---|
| 0.10以上 | 0.96 | 0.95 | 0.94 | 0.93 |
| 0.30以上 | 0.88 | 0.87 | 0.86 | 0.83 |
| 0.50以上 | 0.82 | 0.81 | 0.78 | 0.73 |
| 0.70以上 | 0.76 | 0.74 | 0.70 | 0.63 |
| 0.90以上 | 0.70 | 0.65 | 0.60 | 0.53 |
がけ地補正率表からの抜粋です。割合0.10未満のときは補正しません。出典:国税庁「土地及び土地の上に存する権利の評価についての調整率表」(2026年9月22日確認)。
なお、平たん部分とがけ地部分が一体になっていることが前提です。平たん部分の宅地と、それ以外の部分(山林、雑種地等)を別の評価単位として評価すべき場合には、がけ地補正率は使いません。
ケース5 土砂災害特別警戒区域内にある宅地
土砂災害特別警戒区域内にある宅地とは、土砂災害防止法第9条第1項に規定する区域内となる部分を有する宅地をいいます(評価通達20-6)。平成30年=2018年の通達改正で新設された規定です。
| 特別警戒区域の地積÷総地積 | 補正率 | 減額の幅 |
|---|---|---|
| 0.10以上 | 0.90 | 10% |
| 0.40以上 | 0.80 | 20% |
| 0.70以上 | 0.70 | 30% |
出典:国税庁「土地及び土地の上に存する権利の評価についての調整率表」特別警戒区域補正率表(2026年9月22日確認)。がけ地補正率とあわせて適用する場合の取扱いが別に定められています。
区域の指定は都道府県が行い、一都三県では各都県のハザードマップや土砂災害警戒区域等の公表資料で確認できます。指定は相続の後に行われることもあるため、課税時期(相続開始の日)に指定されていたかどうかが判断の分かれ目になります。
ケース6 セットバックを必要とする宅地・都市計画道路予定地の区域内にある宅地
セットバックを必要とする宅地とは、建築基準法第42条第2項に規定する道路(いわゆる2項道路)に面していて、将来の建替え時等に道路敷きとして提供しなければならない部分を有する宅地をいいます(評価通達24-6)。この部分の割合に応じて、価額の70%にあたる金額を控除します。
都市計画道路予定地の区域内にある宅地は、地区区分・容積率・地積割合に応じた補正率を掛けます(評価通達24-7)。ただし、住宅地では減額の幅は小さく、普通住宅地区で指定容積率200%未満なら、地積割合30%未満で0.99、30%以上60%未満で0.98、60%以上で0.97にとどまります。
| ケース | 対象 | 減額の考え方 |
|---|---|---|
| セットバックを必要とする宅地 | 建築基準法42条2項道路に接する宅地 | 道路敷きとして提供する部分の地積÷総地積×0.7を控除 |
| 都市計画道路予定地の区域内にある宅地 | 都市計画施設のうち道路の予定地の区域内の部分がある宅地 | 普通住宅地区・容積率200%未満で補正率0.99〜0.97 |
2項道路は、首都圏の昔からの住宅地に数多くあります。建物を建て替えるときに道路の中心線から2m後退する必要がある土地は、この規定の対象になり得ます。道路の幅員と後退の要否は、市区町村の建築指導を担当する窓口で確認できます。
6. 他人の利用と周辺環境で下がる|私道/高圧線下/利用価値の著しい低下
ケース7 私道の用に供されている宅地|30%評価か、評価しないか
私道の用に供されている宅地とは、所有している土地のうち、通行のために使われている部分をいいます。評価通達24は「私道の用に供されている宅地の価額は、(中略)計算した価額の100分の30に相当する価額によって評価する。この場合において、その私道が不特定多数の者の通行の用に供されているときは、その私道の価額は評価しない」と定めています。
私道は、実務で見落としが起きやすい項目です。旗竿地の並ぶ住宅地や、私道を共有している分譲地では、相続した土地の一部が私道になっていることが珍しくありません。
| 私道の状況 | 評価 | 国税庁の例示 |
|---|---|---|
| 専ら特定の者が通行する私道 | 私道でないものとして評価した価額の30% | 行き止まりで、その先の数軒だけが使う道など |
| 不特定多数の者の通行の用に供されている私道 | 評価しない | 公道から公道へ通り抜けできる私道/行き止まりだが集会所・公園・商店街への通行に使われている私道/公共バスの転回場や停留所がある私道 |
| 宅地への通路として専用利用している路地状敷地 | 私道としては評価せず、隣接する宅地とともに1画地として評価 | 旗竿地の竿の部分 |
出典:国税庁 質疑応答事例「私道の用に供されている宅地の評価」「不特定多数の者の通行の用に供されている私道」(令和7年=2025年8月1日現在の法令・通達等にもとづく。2026年9月22日確認)。国税庁は「不特定多数の者の通行の用に供されている私道とは、ある程度の公共性が認められるものであることが必要ですが、道路の幅員の大小によって区別するものではありません」としています。
旗竿地の竿の部分は、私道として30%で評価するものではありません。自分の家に入るためだけに使っている通路は、母屋の敷地と一体で1画地として評価します。この場合は、間口が狭く奥行が長い形になるため、不整形地補正率や間口狭小補正率・奥行長大補正率のほうで調整することになります。
ケース8 高圧線下の土地|50%か、借地権割合か、30%か
区分地上権に準ずる地役権とは、送電線を通すために土地の上空の利用を制限する地役権など、地下または空間について上下の範囲を定めて設定された地役権で、建造物の設置を制限するものをいいます。高圧線が土地の上を通っている場合に設定されていることがあります。
評価通達27-5は、その地役権の割合を次のように定めています。
| 承役地に係る制限の内容 | 区分地上権に準ずる地役権の割合 |
|---|---|
| 家屋の建築が全くできない場合 | 100分の50、またはその地役権が借地権であるとした場合にその承役地に適用される借地権割合のいずれか高い割合 |
| 家屋の構造、用途等に制限を受ける場合 | 100分の30 |
出典:国税庁「財産評価基本通達」27-5(2026年9月22日確認)。承役地である宅地の価額は、自用地としての価額からこの地役権の価額を控除して評価します。
見落とされやすいのは、「またはその承役地に適用される借地権割合のいずれか高い割合」という部分です。東京23区の住宅地では借地権割合が60〜70%に設定されている地域があり、その場合は50%ではなく借地権割合のほうを使います。路線価図に「300D」のように表示されている末尾のアルファベットが借地権割合を表しています(Dは60%)。
ケース9 利用価値が著しく低下している宅地|10%控除と但し書き
いわゆる忌み地や、日当たりの悪い土地は、国税庁 No.4617「利用価値が著しく低下している宅地の評価」で扱われます。次の4つの類型があり、該当する部分の面積に対応する価額の10%を控除できるとされています。
| 類型 | 内容 |
|---|---|
| 高低差 | 道路より高い位置にある宅地または低い位置にある宅地で、その付近にある宅地に比べて著しく高低差のあるもの |
| 地盤 | 地盤に甚だしい凹凸のある宅地 |
| 震動 | 震動の甚だしい宅地 |
| 騒音・日照阻害・臭気・忌み等 | 上記以外で、騒音、日照阻害(建築基準法第56条の2に定める日影時間を超えるもの)、臭気、忌み等により、その取引金額に影響を受けると認められるもの |
出典:国税庁「No.4617 利用価値が著しく低下している宅地の評価」(令和8年=2026年4月1日現在法令等。2026年9月22日確認)。
線路沿いの土地は、このうち震動の類型として検討することになります。墓地などに隣接する土地は忌み等の類型です。ただし、次の章で述べる但し書きがあるため、条件に当てはまれば自動的に10%引けるわけではありません。
7. 土地の評価ではない2つ|庭内神しの敷地と実測の地積
庭内神しの敷地と実測の地積は、土地の評価額を補正率で下げる話とは仕組みが違います。混ぜると考え方が整理できないため、分けて説明します。
庭内神しの敷地等|課税価格に算入しない財産の問題
庭内神し(ていないしんし)とは、屋敷内にある神の祠やその附属設備をいい、一般に地域や家族の信仰の対象とされているものです。「庭内神祠」と書かれることもありますが、通達や国税庁の案内では「庭内神し」と表記します。
相続税法第12条第1項第2号は「墓所、霊びよう及び祭具並びにこれらに準ずるもの」を相続税の課税価格に算入しない財産と定めています。国税庁は平成24年=2012年7月に取扱いを変更し、庭内神しの敷地等についても、設備と敷地の距離や位置関係、その設備の建立の経緯・目的、現在の礼拝の態様等を勘案して、それらの設備と社会通念上一体のものとして日常礼拝の対象とされているといってよい程度に密接不可分の関係にある場合には、この規定に当たるものとしています。
これは土地の評価額を何割か下げる話ではなく、その部分が課税価格に入らないという話です。判断には設備の経緯や礼拝の実態の確認が必要で、鳥居や祠があれば当然に対象になるわけではありません。
実測の地積|課税時期における実際の面積で計算する
評価通達8は「地積は、課税時期における実際の面積による」と定めています。登記簿の地積と実際の面積が違う土地は、この規定にしたがって実際の面積で計算します。
登記簿の地積が実際より大きいこと(縄縮み)も、小さいこと(縄延び)もあります。実測すると面積が増える場合もあるため、減額の方向にだけ働く規定ではありません。測量には費用がかかりますので、見直しによる税額の減少見込みと測量費用を比べて判断することになります。
8. 下げられない場合もある|路線価に織り込み済みのとき
ここまで9つのケースを見てきましたが、条件に当てはまることと、実際に評価を下げられることは別です。国税庁 No.4617には、次の但し書きがあります。
路線価は、その道路に面している標準的な宅地の価額として定められます。線路沿いの通りや、墓地に面した通りは、その状況をふまえた水準で路線価が付けられていることがあります。その場合に重ねて10%を控除することはできません。
同じ考え方は私道にもあります。国税庁は倍率地域の私道について「私道の固定資産税評価額が私道であることを考慮して付されている場合には、その宅地が私道でないものとした場合の固定資産税評価額に倍率を乗じて評価した価額の30%相当額で評価します」と案内しています。すでに考慮されている評価額に、もう一度30%を掛けることはしません。
「うちは線路沿いだから戻ってくるはず」という前提で動くと、費用だけがかかることがあります。更正の請求をしても、税務署長が調査のうえ「更正をすべき理由がない旨」を通知することは制度として予定されています(国税通則法第23条第4項)。まず路線価図で、その道路の路線価が周辺と比べてどう付けられているかを確かめてください。
9. 見直しの手続きと期限|更正の請求と還付加算金
評価の誤りに気づいた場合の手続きは、法令上「更正の請求」といいます。手続きの全体像は相続税を払いすぎたときの「更正の請求」の記事にまとめていますので、ここでは土地の評価にかかわる部分に絞ります。
| 場面 | 期限 | 根拠 |
|---|---|---|
| 土地の評価の誤りに気づいた(当初から評価が過大だった) | 法定申告期限から5年以内 | 国税通則法第23条第1項 |
| 未分割だった財産が分割された/遺留分侵害額が確定した など | その事由が生じたことを知った日の翌日から4か月以内 | 相続税法第32条第1項 |
| 判決の確定等の後発的事由 | その日の翌日から起算して2か月以内 | 国税通則法第23条第2項 |
相続税の法定申告期限は「相続の開始があったことを知った日の翌日から10か月以内」なので(相続税法第27条第1項)、土地の評価の見直しは、知った日の翌日から数えておよそ5年10か月が目安になります。
添付する書類は、「評価意見書」と決まっているわけではありません。国税通則法施行令第6条第2項が求めているのは「その取引の記録等に基づいてその理由の基礎となる事実を証明する書類」です。土地の評価であれば、実測図、公図、現地の写真、ハザードマップの写し、建築指導担当課で確認した道路の状況など、主張の裏づけになる資料がこれにあたります。不動産鑑定評価書や意見書は、必要に応じて添える資料の一つであって、法令が名指しで求めているものではありません。
減額の更正が行われて税金が還付されるときは、還付加算金が付きます。割合は年ごとに告示され、令和8年=2026年1月1日から12月31日までは年1.3%です(令和3年=2021年から令和7年=2025年までは年0.9%でした)。
10. 「5件に1件が税務調査」を公表データで確かめる
相続税の土地の評価をめぐっては、「5件中1件が税務調査され、9割近い確率で追徴課税が発生している」「過大な財産評価や特例適用の見落としが原因で、8割が納め過ぎ」といった説明を見かけることがあります。この3つは、いずれも国税庁が公表している数値とは合いません。
国税庁が2025年12月に公表した「令和6事務年度における相続税の調査等の状況」と「令和6年分 相続税の申告事績の概要」を並べると、次のようになります。
出典:国税庁「令和6年分 相続税の申告事績の概要」および「令和6事務年度における相続税の調査等の状況」(いずれも2025年12月公表・2026年9月22日確認)。
実地調査の件数は申告件数の4.6%、簡易な接触を加えても15.2%です。「5件中1件」=20%には届きません。また「9割近い確率で追徴課税」についても、令和6事務年度の実地調査9,512件のうち申告漏れ等の非違があったのは7,826件で、非違割合は82.3%です。これは調査を受けた件数に対する割合であって、申告した人全体に対する割合ではありません。
そして、税務調査で指摘される申告漏れの中身を見ると、土地はむしろ少数です。
出典:国税庁「令和6事務年度における相続税の調査等の状況」参考計表1・2(2025年12月公表・2026年9月22日確認)。
申告漏れとして指摘される財産の大半は、現金・預貯金等とその他です。土地は12.3%にとどまります。これは、土地の評価が税務署から見て「少なすぎる」と指摘されにくいことを示しています。裏を返せば、評価が多めに出ていても税務署から指摘されることはなく、気づけるのは申告した本人か、依頼を受けた税理士だけだということです。
「8割が納め過ぎ」という割合についても、裏づけとなる公表データは見当たりません。国税庁は相続税の過払いの割合を公表していません。過払いは更正の請求をして減額の更正がされて初めて確定するもので、請求しなかった申告が過払いだったかどうかを外から数えることはできないためです。
相続した土地の形・接道・私道・高低差を、図面と現地で整理するところからお手伝いします。
自由住宅では、東京・一都三県で相続した土地や戸建てをお持ちの方に、公図・測量図・道路の種別・都市計画の制限といった、評価の前提になる不動産の事実関係の確認をご支援しています。そのうえで、貸す・売る・建て替えるそれぞれの進め方を資料でご説明します。相続税の申告や更正の請求そのものは税理士の業務ですので、当社では税務の判断は行いませんが、ご希望があれば相続税を扱う税理士法人をご紹介します。
相続した土地のご相談はこちら11. 相続した土地の評価のよくある質問
Q相続した土地が500㎡以上あります。評価を下げられますか?
A地積だけでは決まりません。500㎡以上で対象になるのは三大都市圏にある宅地で、それ以外の地域では1,000㎡以上が要件です。さらに、市街化調整区域、用途地域が工業専用地域の地域、指定容積率が400%(東京都の特別区は300%)以上の地域、大規模工場用地は対象から除かれます。路線価地域では、普通商業・併用住宅地区と普通住宅地区にあることも要件です(評価通達20-2、国税庁 No.4609)。要件を満たす場合の規模格差補正率による減額は、三大都市圏の住宅地でおおむね20〜29%です。
Q広大地の評価で65%減額できると聞きましたが、今からでも請求できますか?
Aできません。広大地の評価(改正前の評価通達24-4)は平成29年=2017年9月の通達改正で廃止され、平成30年=2018年1月1日以後に相続、遺贈または贈与で取得する宅地には「地積規模の大きな宅地の評価」が適用されます。広大地の評価が使えるのは課税時期が平成29年12月31日以前の場合ですが、その相続の法定申告期限は遅くとも平成30年10月末ごろで、更正の請求の期限(法定申告期限から5年以内。国税通則法第23条第1項)は令和5年=2023年10月末ごろに過ぎています。2026年9月時点で、広大地の評価を理由にした更正の請求はできません。
Q相続した土地の一部が私道になっています。どう評価しますか?
A専ら特定の人が通行する私道は、私道でないものとして評価した価額の30%で評価します。公道から公道へ通り抜けできる私道など、不特定多数の人の通行の用に供されている私道は評価しません(評価通達24、国税庁 質疑応答事例)。ただし、自分の家に入るためだけに使っている路地状敷地(旗竿地の竿の部分)は私道としては評価せず、隣接する宅地とともに1画地として評価します。この場合は不整形地補正率や間口狭小補正率・奥行長大補正率で調整することになります。
Q線路沿いの土地なので10%減額できますか?
Aそうとは限りません。国税庁 No.4617は、震動の甚だしい宅地や、騒音・日照阻害・臭気・忌み等により取引金額に影響を受けると認められる宅地について、該当部分に対応する価額の10%を控除できるとしています。ただし同じ案内に「路線価、固定資産税評価額または評価倍率が、利用価値の著しく低下している状況を考慮して付されている場合にはしんしゃくしません」という但し書きがあります。線路沿いの通りは、その状況をふまえた水準で路線価が付けられていることがあり、その場合は重ねて控除できません。まず路線価図で周辺の路線価と比べてみてください。
Q土地の上を高圧線が通っています。どのくらい下がりますか?
A区分地上権に準ずる地役権が設定されている場合、家屋の建築が全くできないときは100分の50、またはその地役権が借地権であるとした場合に承役地に適用される借地権割合のいずれか高い割合、家屋の構造・用途等に制限を受けるときは100分の30が地役権の割合になります(評価通達27-5)。承役地である宅地の価額は、自用地としての価額からこの地役権の価額を控除して評価します。借地権割合は路線価図で確認でき、たとえば「300D」の末尾Dは60%を表します。東京23区の住宅地では60〜70%の地域があり、その場合は50%ではなく借地権割合のほうを使います。
Q見直しを依頼するかどうか、何を基準に考えればよいですか?
A減額の幅がおおよそ見込めるかどうかが目安になります。この記事の補正率表で、ご自身の土地がどの条件に当てはまるかを確かめてみてください。不整形地でかげ地割合が10%未満、都市計画道路予定地で普通住宅地区・容積率200%未満といった場合は、補正があっても1〜2%程度にとどまります。一方、私道が含まれている、がけ地の割合が大きい、地積規模の大きな宅地の要件を満たすといった場合は幅が大きくなります。あわせて、更正の請求の期限(法定申告期限から5年以内)が残っているかを先に確認してください。税額の計算や請求の見込みについての個別の判断は税理士の業務ですので、資料をそろえたうえでご相談ください。
12. まとめ|押さえておきたい7点
- 土地の評価額は「路線価×画地調整率×地積」で決まります。見直しの余地は、当てられたはずの画地調整率が落ちていた場合に生まれます。調整率は通達と調整率表で決まっていて、さじ加減の余地はありません。
- 広大地の評価は廃止されています。平成30年=2018年1月1日以後に取得した宅地は地積規模の大きな宅地の評価によります。「最大65%減額」は現行制度では使えず、減額は三大都市圏の住宅地でおおむね20〜29%です。
- 無道路地の控除は「40%減額」ではありません。接道義務を満たす最小限度の通路に相当する部分の価額を、その価額の40%の範囲内で控除します。
- 私道は見落とされやすい項目です。専ら特定の人が通る私道は30%評価、不特定多数が通る私道は評価しません。ただし旗竿地の竿の部分は私道としては評価しません。
- 高圧線下の土地は、50%と借地権割合のいずれか高い割合です。東京23区の住宅地では借地権割合のほうが高いことがあります。
- 条件に当てはまっても減額できないことがあります。路線価・固定資産税評価額・評価倍率がその状況をすでに考慮して付されている場合は、重ねて控除しません。
- 期限は法定申告期限から5年以内です。相続の開始があったことを知った日の翌日から数えると、およそ5年10か月が目安になります。還付されるときの還付加算金の割合は、令和8年=2026年は年1.3%です。
出典一覧
- 国税庁「財産評価基本通達」(昭和39年=1964年4月25日付 直資56ほか、最終改正 令和8年=2026年5月25日付 課評2-39・2026年9月22日確認)
https://www.nta.go.jp/law/tsutatsu/kihon/sisan/hyoka_new/01.htm - 国税庁「財産評価基本通達」20(不整形地)・20-2(地積規模の大きな宅地)・20-3(無道路地)・20-5(がけ地等)・20-6(土砂災害特別警戒区域)(2026年9月22日確認)
https://www.nta.go.jp/law/tsutatsu/kihon/sisan/hyoka_new/02/03.htm - 国税庁「財産評価基本通達」24(私道)・24-6(セットバック)・24-7(都市計画道路予定地)(2026年9月22日確認)
https://www.nta.go.jp/law/tsutatsu/kihon/sisan/hyoka_new/02/04.htm - 国税庁「財産評価基本通達」27-5(区分地上権に準ずる地役権の評価)(2026年9月22日確認)
https://www.nta.go.jp/law/tsutatsu/kihon/sisan/hyoka_new/02/06.htm - 国税庁「No.4609 地積規模の大きな宅地の評価」(令和8年=2026年4月1日現在法令等・2026年9月22日確認)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4609.htm - 国税庁「No.4604 路線価方式による宅地の評価」(令和8年=2026年4月1日現在法令等・2026年9月22日確認)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4604.htm - 国税庁「No.4617 利用価値が著しく低下している宅地の評価」(令和8年=2026年4月1日現在法令等・2026年9月22日確認)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4617.htm - 国税庁「『地積規模の大きな宅地の評価』が新設されました」(平成29年=2017年9月の通達改正の案内。広大地の評価の廃止を記載・2026年9月22日確認)。PDFのみで公開されており、対応するHTMLページはありません。同じ内容は、上記の財産評価基本通達20-2に付された「平29課評2-46外追加」の記載、および改正前の24-4(広大地の評価)が現行の通達の目次から削除されていることで確認できます
https://www.nta.go.jp/publication/pamph/sozoku/pdf/chiseki.pdf - 国税庁 財産評価基準書「評価明細書・調整率表」(不整形地補正率表・地積区分表・がけ地補正率表・特別警戒区域補正率表の掲載ページ・2026年9月22日確認)
https://www.rosenka.nta.go.jp/docs/meisai_frm.htm - 国税庁「財産評価基準書 路線価図・評価倍率表」(令和8年分=2026年分は2026年7月1日公開・2026年9月22日確認)
https://www.rosenka.nta.go.jp/ - 国税庁 質疑応答事例「私道の用に供されている宅地の評価」(令和7年=2025年8月1日現在の法令・通達等・2026年9月22日確認)
https://www.nta.go.jp/law/shitsugi/hyoka/04/05.htm - 国税庁 質疑応答事例「不特定多数の者の通行の用に供されている私道」(令和7年=2025年8月1日現在の法令・通達等・2026年9月22日確認)
https://www.nta.go.jp/law/shitsugi/hyoka/04/06.htm - 国税庁 質疑応答事例「がけ地補正率を適用するがけ地等を有する宅地」(令和7年=2025年8月1日現在の法令・通達等・2026年9月22日確認)
https://www.nta.go.jp/law/shitsugi/hyoka/04/26.htm - 国税庁 質疑応答事例「庭内神しの敷地等」(2026年9月22日確認)
https://www.nta.go.jp/law/shitsugi/sozoku/04/02.htm - 国税庁 報道発表「令和6事務年度における相続税の調査等の状況」(令和7年=2025年12月公表・2026年9月22日確認)
https://www.nta.go.jp/information/release/kokuzeicho/2025/sozoku_chosa/index.htm - 国税庁 報道発表「令和6年分 相続税の申告事績の概要」(令和7年=2025年12月公表・2026年9月22日確認)
https://www.nta.go.jp/information/release/kokuzeicho/2025/sozoku_shinkoku/index.htm - 国税庁「延滞税の割合」(利子税特例基準割合・還付加算金特例基準割合の表を含む・2026年9月22日確認)
https://www.nta.go.jp/taxes/nozei/entaizei/keisan/entai_wariai.htm - e-Gov法令検索「国税通則法」第23条(昭和37年=1962年法律第66号・2026年9月22日確認)
https://laws.e-gov.go.jp/law/337AC0000000066 - e-Gov法令検索「国税通則法施行令」第6条(昭和37年=1962年政令第135号・2026年9月22日確認)
https://laws.e-gov.go.jp/law/337CO0000000135 - e-Gov法令検索「相続税法」第12条・第27条・第32条(昭和25年=1950年法律第73号・2026年9月22日確認)
https://laws.e-gov.go.jp/law/325AC0000000073
本記事は2026年9月22日時点で公表されている情報にもとづいています。土地の評価額の計算、更正の請求の要否や見込みについての個別具体的な判断は、税理士法により税理士・税理士法人の業務とされており、当社は行いません。補正率や要件は通達の改正により変わりますので、手続きの前に必ず最新の情報をご確認のうえ、税理士にご相談ください。